Dạy con quản lý tài chính cá nhân từ nhỏ: cách làm hiệu quả
Đinh Văn Toàn
5 tháng 6, 2025
Nhiều phụ huynh chỉ bắt đầu nói về tiền khi con đã quen tiêu theo cảm tính, hoặc đến lúc trẻ vào tuổi teen mới phát hiện con không biết lập kế hoạch, không hiểu giá trị lao động, và cũng không biết giới hạn của một khoản tiền. Khi đó, việc sửa thói quen đã khó hơn nhiều so với việc hình thành từ sớm.
Dạy con quản lý tài chính cá nhân từ nhỏ không có nghĩa là biến trẻ thành người “thành thạo tiền bạc” trước tuổi. Mục tiêu thực tế hơn là giúp con hiểu tiền đến từ đâu, tiền dùng để làm gì, và vì sao phải lựa chọn trước khi mua. Đây là nền tảng của tính tự chủ, không chỉ của tiết kiệm.
Vì sao nên dạy con về tiền từ sớm
Mốc tuổi phù hợp để bắt đầu không nằm ở việc trẻ có biết cộng trừ hay chưa, mà ở chỗ trẻ đã có thể liên hệ hành động với kết quả. Một đứa trẻ 4 hoặc 5 tuổi có thể chưa hiểu lãi suất hay ngân sách, nhưng đã có thể hiểu rằng nếu tiêu hết kẹo hôm nay thì ngày mai sẽ không còn. Từ trải nghiệm rất nhỏ đó, khái niệm lựa chọn và đánh đổi bắt đầu hình thành.
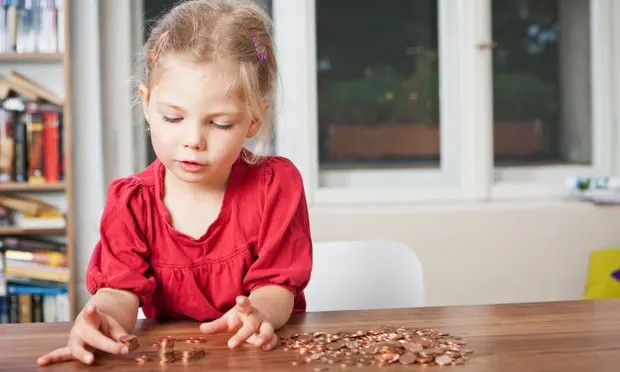 Đội ngũ biên tập của Kho Tàng Kiến Thức VN nhận thấy nhiều gia đình Việt thường mắc một nhịp sai lệch: cha mẹ vừa là người cho tiền, vừa là người quyết định thay con mọi khoản chi. Cách này tiện trong ngắn hạn, nhưng làm trẻ không có cơ hội chạm vào hậu quả thật của quyết định tài chính. Nếu trẻ chưa bao giờ được chọn giữa hai món đồ, chưa bao giờ chờ để mua một món lớn hơn, thì khái niệm ưu tiên sẽ mãi chỉ là lời nhắc lý thuyết.
Cơ chế học tài chính ở trẻ nhỏ thực ra bám rất sát cơ chế hình thành thói quen. Não trẻ học qua lặp lại, qua phần thưởng tức thì, và qua sự nhất quán của môi trường. Khi mỗi lần tiêu, tiết kiệm, hoặc chờ đợi đều được người lớn phản hồi rõ ràng, trẻ sẽ liên kết hành vi với kết quả. Nếu cha mẹ chỉ nói suông mà không tạo tình huống thực hành, bộ não trẻ không có dữ liệu để “ghim” khái niệm tiền thành kỹ năng. Vì vậy, dạy sớm không phải để nhồi kiến thức tài chính, mà để biến tiền thành một phần của đời sống có quy tắc.
Trẻ được tiếp xúc sớm với tiền cũng thường ít bị sốc khi lớn lên. Lúc đó, con đã quen rằng tiền có giới hạn, mỗi lựa chọn đều có cái giá của nó, và muốn có món lớn thì phải trì hoãn một phần nhu cầu hiện tại. Đây là khả năng quan trọng cho cả học tập lẫn cuộc sống sau này, vì biết hoãn thỏa mãn thường đi cùng khả năng lập kế hoạch và tự kiểm soát.
Nguyên tắc cốt lõi để trẻ hiểu giá trị tiền
Điểm đầu tiên không phải là dạy con “tiết kiệm thật nhiều”, mà là dạy con hiểu tiền phản ánh công sức và thời gian. Nếu trẻ chỉ nhận tiền như một thứ tự nhiên xuất hiện, con sẽ xem tiền như phần thưởng ngẫu nhiên, không gắn với nỗ lực. Ngược lại, khi trẻ được nhìn thấy tiền từ việc hoàn thành việc nhà phù hợp, từ khoản lì xì được phân bổ, hoặc từ một kế hoạch tiết kiệm có mục tiêu, con bắt đầu hiểu tiền là kết quả của một chuỗi quyết định.
 Nguyên tắc thứ hai là phân biệt rõ nhu cầu và mong muốn. Trẻ thường muốn thứ gì trước mắt thì xem đó là cần thiết, vì vùng não kiểm soát xung động của trẻ chưa phát triển hoàn chỉnh. Cha mẹ không nên mắng trẻ vì điều đó, mà cần tạo ngôn ngữ để con gọi tên cảm xúc và ưu tiên. Ví dụ, một quyển truyện học tập có thể là nhu cầu phát triển, còn một món đồ chơi trùng chức năng chỉ là mong muốn. Khi con học được cách phân loại, con đã bước một nửa vào tư duy ngân sách.
Cơ chế ở đây là “trì hoãn phần thưởng”. Trẻ nhỏ thường phản ứng mạnh với phần thưởng trước mắt, nên nếu cha mẹ cho con mọi thứ ngay khi con đòi, não trẻ sẽ học rằng chỉ cần muốn là sẽ có. Nhưng nếu trẻ phải chờ, phải dành dụm, phải chọn một trong nhiều phương án, hệ thống điều khiển hành vi sẽ được luyện tập. Đây là lý do những phương pháp như phong bì chi tiêu, heo đất chia mục tiêu, hoặc khoản tiền tiêu vặt cố định lại hiệu quả. Chúng tạo ra ranh giới rõ ràng, buộc trẻ phải cân nhắc trước khi hành động, thay vì chỉ phản ứng theo cảm xúc.
Nguyên tắc thứ ba là cho trẻ quyền sai trong phạm vi an toàn. Một đứa trẻ dùng hết tiền tiêu vặt vào vài món linh tinh rồi phải chờ đến tuần sau mới có thể mua món khác sẽ học nhanh hơn rất nhiều so với đứa trẻ luôn được bù thêm khi tiêu quá tay. Bài học đến từ hậu quả nhỏ, không phải từ lời giảng dài. Tuy nhiên, phạm vi sai cần đủ nhỏ để không gây tổn thương, đủ thật để trẻ thấy quyết định của mình có trọng lượng.
Cách dạy theo từng độ tuổi
Với trẻ 3 đến 5 tuổi, mục tiêu không phải là ghi chép hay tính toán, mà là hình thành khái niệm đếm, đổi chác và chờ đợi. Cha mẹ có thể cho con chọn giữa hai món snack, nhận diện đồng xu, hoặc bỏ tiền vào heo đất theo thói quen. Ở giai đoạn này, ngôn ngữ nên đơn giản, nhưng quy tắc phải rõ ràng. Nếu nói “hôm nay con chọn món này thì hôm sau mới mua món kia”, trẻ sẽ bắt đầu hiểu rằng tài nguyên có giới hạn.
 Với trẻ 6 đến 9 tuổi, con đã có thể hiểu mục tiêu tiết kiệm. Đây là giai đoạn thích hợp để dùng các hộp riêng cho “tiêu ngay”, “tiết kiệm”, và “chia sẻ”. Khi trẻ nhận một khoản nhỏ mỗi tuần, con học được cách phân bổ, chứ không chỉ cất tiền cho có. Nếu gia đình muốn tăng tính thực hành, có thể để con cùng so sánh giá khi đi siêu thị, hoặc cùng lập danh sách mua đồ trước khi ra ngoài. Những hoạt động này biến khái niệm ngân sách thành trải nghiệm thật.
Với trẻ 10 đến 12 tuổi, có thể bắt đầu nói về kế hoạch dài hơn, như tiết kiệm cho một món đồ lớn hoặc chia tiền thành nhiều mục đích. Ở tuổi này, trẻ đã đủ năng lực để hiểu rằng một quyết định hôm nay có thể ảnh hưởng đến tuần sau hoặc tháng sau. Cha mẹ nên để con tự ghi lại khoản thu chi đơn giản, không cần cầu kỳ. Điều quan trọng là con nhìn thấy dòng tiền của mình đang đi đâu, vì minh bạch giúp trẻ bớt chi theo cảm xúc.
Còn với tuổi teen, trọng tâm phải chuyển sang trách nhiệm và hậu quả. Trẻ có thể được giao quản lý một khoản lớn hơn, nhưng cũng phải tự chịu một phần hệ quả khi phân bổ sai. Nếu cha mẹ can thiệp quá nhanh, con sẽ không học được bài toán cân bằng. Cơ chế giáo dục ở đây là “khung hỗ trợ tăng dần”: người lớn giảm dần mức kiểm soát khi năng lực tự quản của con tăng lên. Kho Tàng Kiến Thức VN thường xem đây là điểm mấu chốt, vì nhiều gia đình dạy rất tốt ở tuổi nhỏ nhưng lại giữ cách quản quá chặt khi con lớn, khiến kỹ năng không kịp trưởng thành.
Điều quan trọng là không dùng cùng một cách cho mọi độ tuổi. Một đứa trẻ mẫu giáo cần trải nghiệm trực quan, còn học sinh cấp hai cần được quyền tính toán và quyết định trong giới hạn. Nếu cha mẹ nhảy qua bước, trẻ sẽ либо thấy tài chính quá trừu tượng, hoặc thấy việc học tiền quá khô cứng. Tính đúng độ tuổi mới tạo ra tiến bộ bền.
Những sai lầm phổ biến của cha mẹ
Sai lầm dễ gặp nhất là biến tiền thành công cụ thưởng phạt cảm tính. Khi trẻ ngoan thì cho tiền, khi trẻ làm sai thì cắt tiền, mối liên hệ mà con học được không phải là quản lý tài chính, mà là tiền gắn với cảm xúc của người lớn. Về lâu dài, trẻ dễ xem tiền là thứ bất ổn, không có quy tắc rõ ràng. Một hệ thống tốt cần nhất quán hơn nhiều: tiền tiêu vặt, tiền tiết kiệm, và tiền cho mục tiêu đặc biệt nên có khung riêng, không đổi theo tâm trạng.
 Sai lầm thứ hai là che hết mọi hậu quả. Nhiều cha mẹ không muốn con “buồn”, nên trẻ vừa tiêu sai là được bù thêm. Hành vi này vô tình làm con mất cơ hội học giá của lựa chọn. Khi trẻ không từng trải nghiệm thiếu hụt nhỏ, con cũng không hiểu sự cần thiết của dự phòng. Đây là cơ chế dễ dẫn đến tư duy ỷ lại, vì bộ não sẽ ưu tiên giải pháp ngắn nhất là chờ người lớn xử lý thay.
Sai lầm thứ ba là nói về tiền như một chủ đề cấm kỵ hoặc quá căng thẳng. Nếu trong nhà, tiền luôn đi kèm lo lắng, cãi nhau hay né tránh, trẻ sẽ tiếp thu rằng tiền là chuyện khó chạm vào. Trong khi đó, giáo dục tài chính chỉ hiệu quả khi nó bình thường như dạy con giữ sách vở gọn gàng hay tự chuẩn bị đồ dùng học tập. Trẻ cần được thấy tiền là một phần của năng lực sống, không phải một chủ đề làm người lớn mất bình tĩnh.
Cơ chế tâm lý nằm ở chỗ trẻ học rất mạnh bằng bắt chước. Nếu cha mẹ nói phải tiết kiệm nhưng bản thân lại chi tiêu bốc đồng, trẻ sẽ tin vào hành vi hơn lời nói. Nếu cha mẹ nói con phải chịu trách nhiệm nhưng lại cứu con khỏi mọi sai lầm, trẻ sẽ hình thành “điểm quy chiếu bên ngoài”, tức là luôn chờ người khác sửa hậu quả cho mình. Muốn sửa, người lớn phải chỉnh hệ thống trước, rồi mới chỉnh lời nhắc.
Xây hệ thống tài chính gia đình để trẻ luyện mỗi ngày
Cách bền nhất không phải là những buổi dạy lý thuyết dài, mà là tạo một hệ thống lặp lại trong gia đình. Mỗi tuần, trẻ có một thời điểm nhận tiền tiêu vặt cố định, một thời điểm nhìn lại đã dùng tiền thế nào, và một mục tiêu nhỏ để tiết kiệm. Khi nhịp này đều đặn, trẻ không phải đoán mò. Sự đều đặn giúp não chuyển từ phản ứng ngẫu nhiên sang hành vi có kế hoạch, và đó mới là cốt lõi của quản lý tài chính cá nhân.
 Một hệ thống tốt nên có ba phần: tiêu ngay, tiết kiệm và chia sẻ. Phần tiêu ngay giúp trẻ sống với nhu cầu hiện tại trong giới hạn. Phần tiết kiệm dạy con trì hoãn phần thưởng. Phần chia sẻ mở rộng góc nhìn, để trẻ hiểu tiền không chỉ phục vụ bản thân mà còn có thể dùng cho người khác. Ba phần này tạo thành một vòng lặp cân bằng giữa nhu cầu cá nhân, mục tiêu dài hạn và ý thức xã hội. Nếu chỉ dạy tiết kiệm mà không cho con quyền chi, trẻ dễ thành keo kiệt. Nếu chỉ cho chi mà không có mục tiêu, trẻ dễ tiêu hết rất nhanh.
Một mẹo hiệu quả là dùng mục tiêu cụ thể thay cho khái niệm mơ hồ. Thay vì nói “con phải biết tiết kiệm”, hãy cùng con chọn một mục tiêu có hình ảnh rõ ràng, như một cuốn sách, một bộ bút, hoặc một món đồ học tập con thật sự thích. Khi mục tiêu hữu hình, động lực tiết kiệm tăng lên vì trẻ nhìn thấy đích đến. Tâm lý học hành vi cho thấy phần thưởng gần và rõ thường giúp duy trì hành vi tốt hơn lời nhắc chung chung. Tuy nhiên, mục tiêu nên vừa sức. Nếu quá xa, trẻ sẽ nản; nếu quá dễ, trẻ không học được kiên trì.
Theo quan điểm của Kho Tàng Kiến Thức VN, điều đáng giá nhất không phải là một đứa trẻ biết giữ tiền thật chặt, mà là một đứa trẻ biết ra quyết định có lý do. Trẻ hiểu vì sao không mua ngay, vì sao phải chờ, vì sao một đồng tiền nên đi đúng mục đích. Khi tư duy đó hình thành, kỹ năng tài chính không còn là một bài học riêng lẻ nữa. Nó trở thành thói quen sống, và thói quen này đi cùng con rất lâu sau khi con rời mái nhà.
Câu hỏi thường gặp
Nên bắt đầu dạy con quản lý tiền từ mấy tuổi?
Có thể bắt đầu rất sớm, ngay từ lúc trẻ biết phân biệt món đồ, biết chờ đợi và biết lựa chọn giữa hai phương án đơn giản. Ở độ tuổi mẫu giáo, mục tiêu không phải là tính toán, mà là tạo nền tảng về lựa chọn, giới hạn và trì hoãn. Khi lớn hơn, cha mẹ mới tăng dần mức độ phức tạp.
Có nên cho con tiền tiêu vặt không?
Nên, nếu khoản tiền đó có quy tắc rõ ràng và phù hợp độ tuổi. Tiền tiêu vặt giúp trẻ có môi trường thực hành thật, thay vì chỉ nghe lý thuyết. Điều quan trọng là không cho theo cảm xúc thất thường, mà cho theo lịch và mục đích nhất quán.
Nếu con tiêu hết tiền rất nhanh thì nên làm gì?
Đừng bù thêm ngay. Hãy để trẻ trải nghiệm khoảng trống nhỏ đó, vì chính cảm giác thiếu hụt an toàn mới tạo ra bài học. Sau đó, cùng con nhìn lại lý do tiêu hết và thống nhất một cách chia tiền rõ hơn cho lần sau.
Làm sao để trẻ không bị ám ảnh bởi tiền?
Cách tốt nhất là dạy tiền như một kỹ năng sống, không phải như nỗi lo. Hãy nói về tiền song song với giá trị lao động, mục tiêu và sự chia sẻ. Khi trẻ thấy tiền là công cụ để ra quyết định, chứ không phải thước đo giá trị con người, con sẽ phát triển cân bằng hơn.
Nhà có thu nhập không cao thì có nên dạy con về tài chính không?
Rất nên. Giáo dục tài chính không phụ thuộc vào mức thu nhập, mà phụ thuộc vào cách gia đình tổ chức thói quen và ngôn ngữ quanh tiền. Thực tế, những gia đình cần quản lý chặt hơn lại càng nên cho trẻ hiểu giới hạn, ưu tiên và cách chờ đợi.
Khám phá
7 cách chữa bệnh rỗng túi để quản lý tiền cá nhân hiệu quả
Kỹ năng ghi nhớ là gì? Cách rèn trí nhớ hiệu quả hơn
Kỹ năng quản lý thời gian cho học sinh: Cách làm hiệu quả
Vì sao càng chăm chỉ càng kiệt sức? Cách quản lý thời gian hiệu quả
Thảo luận
0 bình luậnBài viết liên quan
Kỹ năng lập kế hoạch: Cách xây dựng mục tiêu và lộ trình
Tìm hiểu cách xây dựng mục tiêu và lộ trình lập kế hoạch rõ ràng, thực tế và dễ thực hiện để học tập, làm việc và phát triển bản thân hiệu quả hơn.
Phương pháp feedback bánh sandwich: Cân bằng khen và góp ý
Tìm hiểu cơ chế hoạt động, lợi ích và cách áp dụng phương pháp feedback bánh sandwich hiệu quả trong quản lý nhân sự năm 2026.
Xternship ZStarter: Thực tập trải nghiệm giúp sinh viên tích lũy kỹ năng
Tìm hiểu Xternship ZStarter là gì, khác gì thực tập truyền thống và vì sao mô hình thực tập trải nghiệm giúp sinh viên tích lũy kỹ năng thực tế trong năm 2026.
Phương pháp feedback bánh sandwich: Cân bằng khen và góp ý
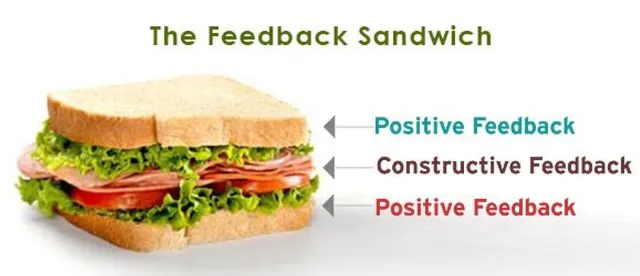
Tìm hiểu cơ chế hoạt động, lợi ích và cách áp dụng phương pháp feedback bánh sandwich hiệu quả trong quản lý nhân sự năm 2026.