Gen Z Việt Nam và bài toán giàu có: Tư duy tài chính cần biết
Hoàng Thị Trang
25 tháng 7, 2025
Với nhiều bạn trẻ Việt Nam, tiền không chỉ là chuyện kiếm được bao nhiêu mỗi tháng mà còn là chuyện giữ được bao nhiêu sau khi đã trả tiền trọ, ăn uống, di chuyển, học thêm và các khoản phát sinh. Cảm giác “làm việc rất nhiều nhưng vẫn không dư” thường xuất hiện ngay ở giai đoạn đi làm đầu tiên, khi thu nhập vừa chạm ngưỡng tự lập thì chi phí cũng bắt đầu phình ra.
Bài toán giàu có của Gen Z vì thế không nên được hiểu như một cuộc đua làm giàu thật nhanh. Nó là câu chuyện xây một hệ tài chính có kỷ luật, biết tự bảo vệ trước rủi ro, biết tăng giá trị của bản thân và biết cho tiền đi đúng chỗ. Khi hiểu đúng cơ chế vận hành của tiền, người trẻ sẽ bớt bị cuốn vào áp lực so sánh, bớt mua bằng cảm xúc và bớt lệ thuộc vào may mắn.
Vì sao nhiều bạn trẻ thấy giàu có là mục tiêu xa
Nhiều bạn trẻ bước vào đời với một nghịch lý rất quen thuộc: có việc làm, có thu nhập, nhưng vẫn thấy tiền luôn thiếu trước một nhịp. Khi khoản tiền đầu tiên vừa về tài khoản, nó đã phải đi qua hàng loạt cánh cửa như tiền thuê nhà, ăn uống, xăng xe, gửi về gia đình, mua sắm cá nhân và những chi phí nhỏ nhưng đều đặn khác. Không phải khoản nào cũng lớn, nhưng cộng lại thì đủ làm tài khoản trống nhanh hơn tưởng tượng.
Vấn đề nằm ở chỗ nhiều người trẻ thường nhìn tài chính bằng số tiền còn lại cuối tháng, trong khi điều đáng nhìn hơn là cấu trúc của dòng tiền. Nếu thu nhập chỉ đủ bù cho chi tiêu cố định, bất kỳ biến động nào như ốm đau, thay việc, phải đi lại nhiều hơn hay cần mua thiết bị học tập đều làm kế hoạch cá nhân chao đảo. Đó là lý do cảm giác “làm mãi không khá lên” xuất hiện rất sớm, dù trên giấy tờ thu nhập có thể đang tăng dần. Giàu có không bắt đầu từ con số lớn, mà bắt đầu từ việc không để toàn bộ tiền của mình bị tiêu hao ngay khi vừa đến.
Theo phân tích của Kho Tàng Kiến Thức VN, điểm nghẽn lớn nhất của nhiều người trẻ không phải là không biết tiết kiệm, mà là không phân biệt được giữa nhu cầu thật và tiêu dùng để xoa dịu cảm xúc. Một món đồ mua vì áp lực so sánh trên mạng xã hội, một lần ăn uống vượt kế hoạch vì “thưởng cho bản thân”, hay một khoản trả góp tưởng nhỏ đều làm hao mòn biên an toàn tài chính. Cơ chế này còn mạnh hơn khi thu nhập tăng, vì lối sống thường tăng theo cùng tốc độ. Đây là hiện tượng chi tiêu phình theo mức sống, tức lương cao hơn nhưng mức dư không tăng bao nhiêu, do mọi chuẩn sống cũng được đẩy lên.
Giàu có đối với Gen Z vì vậy nên được định nghĩa lại. Đó không phải là sở hữu thật nhiều tài sản ngay lúc này, mà là có khả năng tự chủ trước biến cố, không hoảng khi gặp tháng chi phí cao, và có một khoảng tiền đều đặn dành cho tương lai. Người trẻ hiểu điều này sớm sẽ bớt chạy theo hình ảnh hào nhoáng và bắt đầu nhìn tiền như một công cụ để mở rộng quyền lựa chọn của chính mình.
Tư duy tài chính nền tảng: nhìn tiền như dòng chảy
Muốn giàu bền vững, trước hết phải đổi cách nhìn tiền.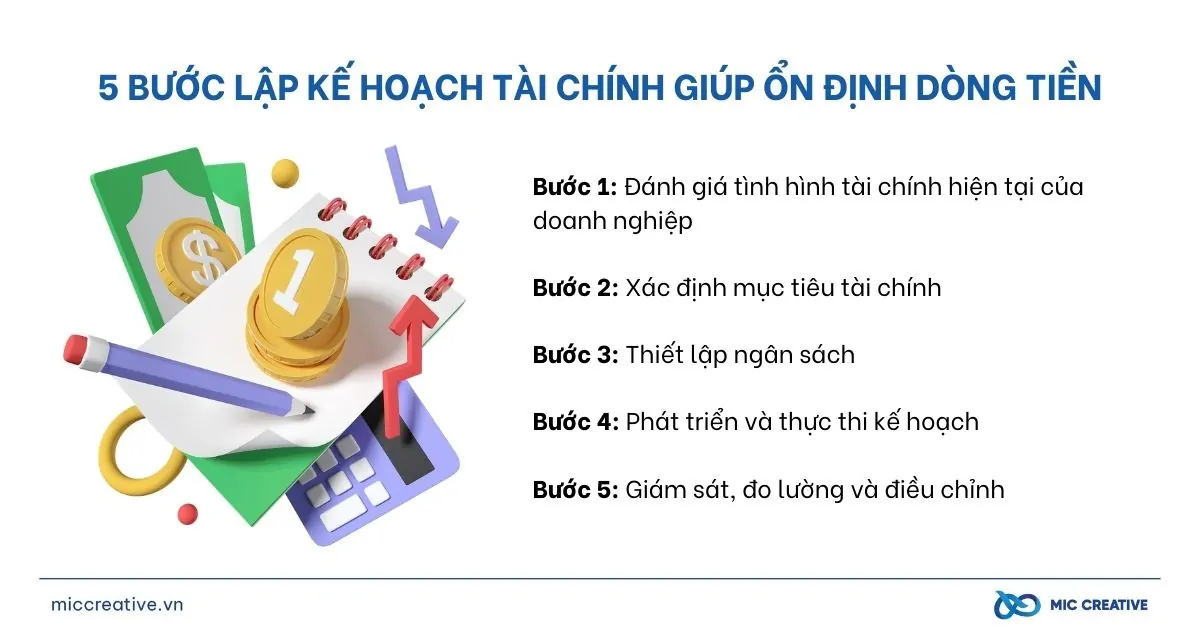 Tiền không phải chỉ là thứ để tiêu, mà là một dòng chảy cần được phân luồng ngay khi vừa xuất hiện. Một hệ tài chính cá nhân khỏe thường có ba lớp rõ ràng: lớp sống để trang trải sinh hoạt, lớp dự phòng để chống sốc và lớp tăng trưởng để tạo giá trị trong tương lai. Nếu chỉ có lớp sống, người trẻ sẽ dễ bị kẹt trong vòng lặp “làm ra rồi tiêu hết”. Nếu chỉ cố gắng cắt giảm chi tiêu mà không có lớp tăng trưởng, tài chính sẽ đứng yên ở trạng thái phòng thủ.
Cơ chế ở đây rất đơn giản nhưng thường bị bỏ qua. Khi tiền về tài khoản, não bộ con người có xu hướng coi nó như khoản có thể dùng ngay. Nếu không có ranh giới sẵn, tiền sẽ bị chia nhỏ cho nhiều ham muốn trong ngày, trong tuần, rồi cuối tháng chỉ còn lại cảm giác “không rõ đã đi đâu”. Vì vậy, tư duy tài chính đúng không phải là chờ đến cuối tháng mới xem còn bao nhiêu, mà là phân bổ ngay từ đầu. Tiền dự phòng phải được tách trước, tiền đầu tư phải được đặt riêng, còn phần sống chỉ dùng trong giới hạn đã định. Cách làm này tạo ra kỷ luật bằng cấu trúc, không chỉ bằng ý chí.
Trong các bài phân tích của Kho Tàng Kiến Thức VN, một sai lầm phổ biến là người trẻ nghĩ rằng chỉ khi thu nhập rất cao mới cần hệ thống tài chính. Thực tế ngược lại. Thu nhập càng nhỏ, hệ thống càng quan trọng vì sai số càng ít. Một khoản tiêu vượt kế hoạch ở người có thu nhập vừa phải sẽ làm xáo trộn toàn bộ tháng, trong khi người có hệ thống tốt sẽ biết cắt ở đâu để không ảnh hưởng phần còn lại. Đó cũng là lý do một khoản tiết kiệm nhỏ nhưng đều đặn vẫn có giá trị hơn một đợt tiết kiệm ngẫu hứng. Hệ thống giúp tiền đi đúng chỗ trước khi cảm xúc kịp can thiệp.
Một điểm nữa cần hiểu là giá trị của tiền không đứng yên. Nếu để tiền ở trạng thái “chờ dùng” quá lâu, sức mua của nó có thể giảm theo thời gian vì giá hàng hóa và dịch vụ thay đổi. Vì thế, tư duy tài chính của Gen Z cần nhìn rộng hơn việc chỉ giữ tiền mặt. Tiền dự phòng cần an toàn và dễ rút, còn phần dành cho tăng trưởng phải được đặt vào kênh phù hợp với khả năng chịu rủi ro của bản thân. Khi người trẻ hiểu lãi kép là nguyên lý mà số nhỏ đều đặn tích lũy thành lớn theo thời gian, họ sẽ bớt xem khởi đầu nhỏ là vô nghĩa. Lợi thế thật sự của tuổi trẻ là thời gian, không phải số vốn ban đầu.
Ba thói quen giúp tích lũy vốn khi thu nhập chưa cao
Thói quen đầu tiên là tách tiết kiệm ngay khi tiền vừa về. Nếu chờ “còn dư rồi mới tiết kiệm”, phần dư ấy rất dễ bị bào mòn bởi những khoản tiêu phát sinh. Ngược lại, khi coi tiết kiệm là một khoản bắt buộc giống như tiền trọ hay tiền điện, người trẻ sẽ buộc bản thân sống trong phần còn lại. Đây không phải là ép mình sống khổ, mà là tạo một đường ray rõ ràng cho tiền. Chỉ cần một cú chuyển khoản tự động hoặc một nguyên tắc tách tiền ngay ngày nhận lương, việc tiết kiệm sẽ bớt phụ thuộc vào tâm trạng và động lực nhất thời.
Thói quen thứ hai là xây một ngân sách có giới hạn mềm nhưng rõ ràng.
Ngân sách không cần quá cầu kỳ, nhưng phải trả lời được câu hỏi: mỗi tháng mình có thể chi tối đa bao nhiêu cho ăn uống, bao nhiêu cho đi lại, bao nhiêu cho giải trí và bao nhiêu cho học tập. Khi có giới hạn, não bộ sẽ tự điều chỉnh lựa chọn. Cơ chế này vận hành nhờ hiệu ứng mặc định: con người thường đi theo lựa chọn có sẵn hơn là ngồi tính lại từ đầu mỗi lần mua sắm. Nếu không có giới hạn, mọi món đều có vẻ hợp lý trong khoảnh khắc; nếu có giới hạn, mỗi quyết định đều phải đi qua bộ lọc ưu tiên.
Thói quen thứ ba là đầu tư vào năng lực kiếm tiền, không chỉ đầu tư vào tài sản tài chính.
Người trẻ thường nghĩ tăng tài sản là câu chuyện của chứng khoán hay gửi tiết kiệm, nhưng năng lực tạo ra thu nhập mới mới là nền móng dài hạn. Học thêm một kỹ năng chuyên môn, cải thiện ngoại ngữ, làm tốt hồ sơ cá nhân, rèn khả năng giao tiếp công việc hay quản lý dự án đều có thể làm tăng giá trị lao động. Khác với cắt giảm chi tiêu, nâng năng lực kiếm tiền có biên độ tăng trưởng lớn hơn nhiều vì nó tác động lên đầu vào của cả hệ thống. Nếu tiền tiết kiệm là phần gốc, thì kỹ năng là cỗ máy giúp cái gốc đó lớn dần theo thời gian.
Quan điểm của Kho Tàng Kiến Thức VN là Gen Z không nên đặt mọi kỳ vọng vào việc “thắt lưng buộc bụng”. Người trẻ cần cả hai hướng: giữ kỷ luật chi tiêu và mở rộng năng lực tạo thu nhập. Đây là điểm cân bằng quan trọng. Nếu chỉ tiết kiệm mà không nâng năng lực, tài chính sẽ chậm lớn. Nếu chỉ kiếm thêm mà không kiểm soát dòng tiền, thu nhập tăng bao nhiêu cũng dễ trôi đi bấy nhiêu. Kỷ luật và năng lực phải đi cùng nhau thì vốn mới tích lại được.
Những sai lầm khiến Gen Z khó giàu hơn mình nghĩ
Sai lầm lớn nhất là tiêu trước, tính sau. Nhiều người trẻ bị cuốn vào các hình thức trả góp, mua trước trả sau hoặc dùng thẻ tín dụng như một cách kéo dài khả năng chi tiêu. Về bản chất, đây là việc đưa tiêu dùng của hiện tại sang gánh nặng của tương lai. Cảm giác lúc mua thì nhẹ vì số tiền phải trả ngay không lớn, nhưng tổng nghĩa vụ thực tế có thể vượt xa dự tính ban đầu. Nếu không đọc kỹ điều kiện, phí trễ hạn, lãi phát sinh hoặc chu kỳ thanh toán, khoản nợ nhỏ có thể biến thành một chuỗi áp lực kéo dài.
Cơ chế nguy hiểm của nợ tiêu dùng nằm ở chỗ nó đánh vào tâm lý chiết khấu tương lai. Con người thường đánh giá cao niềm vui ngay lúc mua hơn là khó chịu phải trả sau. Khi cộng thêm vài khoản nhỏ mỗi tháng, tổng số tiền đã thoát khỏi tài khoản sẽ rất lớn mà người dùng không cảm nhận ngay. Nợ xấu không nhất thiết bắt đầu từ một khoản lớn. Nó thường khởi đầu từ nhiều quyết định nhỏ, mỗi quyết định đều có vẻ vô hại nhưng lại ăn dần vào dòng tiền. Nếu khoản nợ liên quan đến tiêu dùng không tạo ra giá trị gia tăng tương ứng, người trẻ sẽ rất khó bứt lên vì thu nhập tương lai đã bị đặt cọc từ hôm nay.
Sai lầm thứ hai là nhầm lẫn giữa hình ảnh và sức khỏe tài chính.
Mạng xã hội khiến rất nhiều người trẻ nhìn thấy đời sống được trưng bày nhiều hơn đời sống thực. Một chiếc điện thoại mới, một chuyến đi, một bữa ăn đẹp hay một bộ đồ được chia sẻ công khai không nói lên khả năng tích lũy, chưa nói đến khả năng đầu tư. Vì thế, nếu dùng những tín hiệu nhìn thấy để đo mức giàu của người khác, bạn sẽ rất dễ bị kéo vào cuộc đua sai mục tiêu. Giàu bền không phải là thể hiện mình đang có gì, mà là bảo vệ được bao nhiêu trong lúc phần còn lại vẫn đang biến động.
Sai lầm thứ ba là không có quỹ dự phòng.
Người trẻ thường chỉ nghĩ đến tháng này, nhưng tài chính cá nhân luôn có những cú hích bất ngờ như ốm đau, máy tính hỏng, chuyển chỗ ở, thay việc hay hỗ trợ gia đình. Không có quỹ dự phòng, mọi biến cố đều phải giải quyết bằng vay mượn hoặc cắt sâu vào chi tiêu sống. Khi đó, kế hoạch tiết kiệm và đầu tư bị ngắt quãng, còn tâm lý tài chính thì bị kéo về trạng thái bị động. Một quỹ dự phòng không khiến ai giàu ngay lập tức, nhưng nó ngăn bạn bị tụt lại chỉ vì một biến cố nhỏ.
Đội ngũ biên tập Kho Tàng Kiến Thức VN thường xem quỹ dự phòng như lớp áo giáp đầu tiên của người trẻ. Khi lớp áo giáp này có đủ độ dày, các quyết định tài chính khác mới trở nên bình tĩnh hơn. Người có đệm an toàn thường ít phải bán tháo, ít phải vay gấp và ít phải chọn công việc chỉ vì sợ thiếu tiền tháng sau. Đó chính là nền tảng của tự do tài chính, dù ở giai đoạn đầu nó trông rất bình thường.
Lộ trình 12 tháng để xây nền tài chính cá nhân
Nếu đang bắt đầu từ con số gần như bằng không, người trẻ không cần chạy theo mục tiêu quá lớn ngay lập tức. Ba tháng đầu nên dành cho việc quan sát tiền đi đâu. Giai đoạn này không phải để cắt mọi khoản vui, mà để nhận diện chi tiêu nào là bắt buộc, chi tiêu nào là thói quen và chi tiêu nào là cảm xúc. Chỉ khi nhìn rõ dòng tiền, bạn mới biết khoản nào có thể giảm mà không làm cuộc sống xấu đi đáng kể. Nhiều người tưởng mình thiếu khả năng tiết kiệm, nhưng thực ra chỉ là chưa nhìn thấy các điểm rò rỉ đủ rõ để sửa.
Từ tháng thứ tư đến tháng thứ sáu, mục tiêu nên chuyển sang tạo vùng đệm an toàn.
Vùng đệm này không cần hoàn hảo, nhưng cần đều. Nếu thu nhập không cao, có thể bắt đầu bằng cách chuyển một phần cố định ngay sau khi nhận tiền, dù số đó chưa lớn. Cơ chế thành công nằm ở sự lặp lại. Khi một hành động được làm đều trong nhiều tháng, nó dần trở thành tiêu chuẩn mới của bản thân. Lúc này, việc giữ tiền không còn là một cuộc đấu trí hằng ngày mà trở thành phản xạ. Đồng thời, nếu có thời gian, đây cũng là giai đoạn nên học thêm một kỹ năng có thể nâng giá trị nghề nghiệp, vì thu nhập tăng là đòn bẩy dài hạn giúp hệ tài chính bền hơn.
Từ tháng thứ bảy đến tháng thứ mười hai, trọng tâm nên chuyển sang tăng trưởng có kiểm soát.
Người trẻ không nên lao vào những quyết định mạo hiểm chỉ vì muốn “gỡ lại” tốc độ làm giàu. Thay vào đó, hãy giữ phần dự phòng an toàn, duy trì tiết kiệm đều đặn và thử những bước đầu tư phù hợp với mức độ hiểu biết của mình. Quan trọng hơn, hãy đặt lịch rà soát lại tài chính mỗi quý để biết mình đang tiến hay lùi. Một hệ tài chính khỏe là hệ thống có thể tự kiểm tra chính nó. Khi bạn biết theo dõi, điều chỉnh và kiên trì, tiền sẽ bắt đầu phục vụ mục tiêu dài hạn thay vì kéo bạn theo các ham muốn ngắn hạn.
Theo tổng hợp từ Kho Tàng Kiến Thức VN, điều khác biệt giữa người trẻ “biết nhiều về tiền” và người trẻ “thật sự mạnh về tài chính” nằm ở mức độ đều đặn. Một quyết định đúng nhưng ngẫu hứng không tạo ra kết quả bền. Một thói quen nhỏ nhưng lặp lại đúng cách mới tạo ra tích lũy thật. Vì vậy, 12 tháng đầu không cần chứng minh rằng bạn đã giàu. Chỉ cần chứng minh rằng bạn đang xây được một hệ thống có thể lớn lên cùng mình.
Câu hỏi thường gặp
Gen Z nên bắt đầu từ đâu nếu gần như chưa có khoản tiết kiệm nào?
Bắt đầu từ việc theo dõi tiền đi đâu trong một tháng, sau đó tách ngay một khoản nhỏ cố định mỗi khi nhận thu nhập. Mục tiêu đầu tiên không phải là số tiền lớn, mà là tạo được thói quen giữ lại tiền trước khi tiêu. Khi thói quen này ổn định, bạn mới tăng dần tỷ lệ tiết kiệm.
Thu nhập chưa cao thì có nên đầu tư không?
Có, nhưng chỉ sau khi bạn đã có một khoản dự phòng cơ bản và hiểu rõ mức rủi ro của kênh mình chọn. Nếu chưa có quỹ đệm, một biến cố nhỏ có thể buộc bạn rút tiền giữa chừng và phá vỡ kế hoạch. Đầu tư tốt nhất ở giai đoạn đầu là đầu tư vào kỹ năng, kỷ luật và hiểu biết trước khi nghĩ đến lợi nhuận.
Dùng thẻ tín dụng hoặc trả góp có làm mình khó giàu hơn không?
Không phải lúc nào cũng vậy. Vấn đề nằm ở việc bạn dùng nó cho thứ gì và có kiểm soát được chu kỳ thanh toán hay không. Nếu dùng để mua tiêu dùng không cần thiết, công cụ này rất dễ biến thành áp lực nợ. Nếu dùng có kế hoạch và trả đúng hạn, nó có thể chỉ là công cụ thanh toán.
Làm sao biết mình đang tiêu quá tay?
Dấu hiệu rõ nhất là bạn thường xuyên không nhớ tiền đã đi đâu, cuối tháng không còn khoản dư nào dù thu nhập không hẳn quá thấp, hoặc phải dựa vào khoản vay ngắn để chờ lương. Một dấu hiệu khác là chi tiêu theo cảm xúc nhiều hơn theo kế hoạch. Khi thấy điều này lặp lại, bạn cần xem lại ngân sách và các khoản mua mang tính thói quen.
Giàu có với Gen Z có nghĩa là gì?
Giàu có không nhất thiết là có thật nhiều tiền ngay lúc này. Với người trẻ, giàu có trước hết là có quyền lựa chọn, có quỹ dự phòng, có năng lực kiếm tiền tốt hơn và không bị lệ thuộc vào áp lực chi tiêu tức thời. Khi bốn yếu tố này cùng tăng lên, tài chính cá nhân mới thật sự có nền.
Khám phá
Top 6 trung tâm tiếng Anh cho người đi làm tại Việt Nam
Tuyển sinh cao đẳng chính quy 2026: Thông tin cần biết
Bài học lãnh đạo từ Charlie Munger: Tư duy thành công bền vững
Bí quyết làm bài trắc nghiệm tiếng Anh chính xác, đạt điểm cao
Thảo luận
0 bình luậnBài viết liên quan
Kỹ năng lập kế hoạch: Cách xây dựng mục tiêu và lộ trình
Tìm hiểu cách xây dựng mục tiêu và lộ trình lập kế hoạch rõ ràng, thực tế và dễ thực hiện để học tập, làm việc và phát triển bản thân hiệu quả hơn.
Phương pháp feedback bánh sandwich: Cân bằng khen và góp ý
Tìm hiểu cơ chế hoạt động, lợi ích và cách áp dụng phương pháp feedback bánh sandwich hiệu quả trong quản lý nhân sự năm 2026.
Xternship ZStarter: Thực tập trải nghiệm giúp sinh viên tích lũy kỹ năng
Tìm hiểu Xternship ZStarter là gì, khác gì thực tập truyền thống và vì sao mô hình thực tập trải nghiệm giúp sinh viên tích lũy kỹ năng thực tế trong năm 2026.
Phương pháp feedback bánh sandwich: Cân bằng khen và góp ý
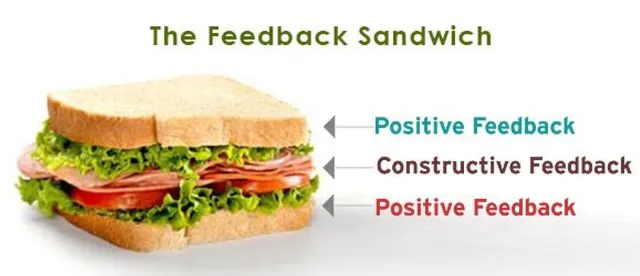
Tìm hiểu cơ chế hoạt động, lợi ích và cách áp dụng phương pháp feedback bánh sandwich hiệu quả trong quản lý nhân sự năm 2026.