Giáo dục tài chính: Hướng dẫn học sinh lớp 1-12
Nguyễn Văn Kiên
5 tháng 4, 2026
Trong bối cảnh nền kinh tế số phát triển nhanh chóng tại Việt Nam, học sinh hiện nay tiếp xúc với các khái niệm tài chính sớm hơn bao giờ hết qua ứng dụng thanh toán, game có tính năng mua vật phẩm ảo, hay các quảng cáo trực tuyến. Tuy nhiên, phần lớn các em vẫn thiếu kiến thức nền tảng về cách quản lý tiền bạc, phân biệt nhu cầu và mong muốn, hay hiểu về giá trị của tiết kiệm. Đây là khoảng trống mà giáo dục tài chính tại nhà trường và gia đình cần lấp đầy, không chỉ để giúp các em quản lý chi tiêu cá nhân mà còn chuẩn bị tư duy cho các quyết định tài chính quan trọng trong tương lai.
Tầm quan trọng của giáo dục tài chính trong bối cảnh hiện đại
Giáo dục tài chính không đơn thuần là dạy trẻ cách đếm tiền hay tiết kiệm. Nó là quá trình hình thành các kỹ năng tư duy và ra quyết định liên quan đến việc sử dụng nguồn lực tài chính một cách thông minh. Tại Việt Nam, xu hướng tiêu dùng thanh toán không tiền mặt đang tăng nhanh, đặc biệt ở khu vực đô thị. Theo số liệu từ Ngân hàng Nhà nước, tỷ lệ giao dịch không tiền mặt tăng trưởng đáng kể trong 5 năm qua, và học sinh là nhóm người dùng tiềm năng của các ví điện tử, dịch vụ ngân hàng số. Điều này đặt ra yêu cầu cấp thiết về việc trang bị kiến thức tài chính an toàn và hiệu quả cho thế hệ trẻ.
Giáo dục tài chính sớm giúp học sinh phát triển các kỹ năng ra quyết định, tư duy phản biện và tính kỷ luật — những năng lực quan trọng không chỉ trong quản lý tài chính mà còn trong học tập và cuộc sống. Khi trẻ được học cách lập kế hoạch chi tiêu, các em thực hành tư duy về mục tiêu, ưu tiên và đánh giá các lựa chọn. Đội ngũ biên tập Kho Tàng Kiến Thức VN nhận thấy rằng học sinh có nền tảng kiến thức tài chính tốt thường có khả năng quản lý thời gian và mục tiêu học tập hiệu quả hơn, vì các em đã quen với việc lập kế hoạch và đánh hiệu quả của các quyết định cá nhân.
Cơ chế hình thành thói quen tài chính diễn ra theo quy luật củng cố hành vi. Khi một học sinh thực hành việc tiết kiệm một phần tiền lẻ được tặng mỗi tuần và sau đó dùng số tiền đó mua được món đồ mình mong muốn, não bộ của em sẽ ghi nhận sự hài lòng từ kết quả này. Việc lặp lại quy trình "kiên nhẫn — tiết kiệm — đạt mục tiêu" nhiều lần sẽ tạo nên neural pathway mạnh mẽ, khiến hành vi này trở nên tự nhiên. Ngược lại, nếu trẻ luôn được đáp ứng ngay lập tức mọi mong muốn mà không cần chờ đợi hay nỗ lực, các em sẽ hình thành tư duy "tiêu dùng tức thì", khó khăn hơn trong việc xây dựng thói quen tiết kiệm và đầu tư dài hạn sau này.
Cơ chế phát triển tư duy tài chính theo độ tuổi
Tư duy tài chính của trẻ em không hình thành ngẫu nhiên mà phát triển theo các giai đoạn nhất định gắn liền với sự trưởng thành về nhận thức. Ở độ tuổi tiểu học (lớc 1-5), trẻ ở giai đoạn vận hành cụ thể — tư duy dựa trên vật thể và trải nghiệm thực tế. Các em chưa hiểu đầy đủ các khái niệm trừu tượng như lãi suất, đầu tư hay lạm phát. Do đó, giáo dục tài chính ở giai đoạn này cần tập trung vào các hoạt động có tính cụ thể, trực quan như phân loại tiền, đếm tiền, hoặc quy đổi vật phẩm này sang vật phẩm khác. Khi trẻ thấy 20.000 đồng có thể mua được 5 chiếc bút but, 10.000 đồng chỉ mua được 2 chiếc, các em bắt đầu hình thành khái niệm về giá trị và sự so sánh.
Ở độ tuổi trung học cơ sở (lớp 6-9), trẻ chuyển sang giai đoạn vận hành trừu tượng sơ khai. Các em có thể hiểu các khái niệm như ngân sách, thu nhập, chi tiêu, tiết kiệm ở mức độ cơ bản. Đây là thời điểm phù hợp để giới thiệu các bài toán tài chính thực tế hơn: ví dụ, nếu mỗi tháng tiết kiệm 100.000 đồng, sau 12 tháng sẽ có bao nhiêu tiền. Cơ chế học tập ở giai đoạn này vận hành qua việc kết nối khái niệm mới với kinh nghiệm thực tế của học sinh. Khi các em tính toán số tiền tiết kiệm có thể mua được một đôi giày mong muốn, tư duy về mục tiêu và sự kiên nhẫn được củng cố.
Giai đoạn trung học phổ thông (lớp 10-12) đánh dấu bước phát triển quan trọng khi học sinh có khả năng tư duy đa chiều, phân tích các yếu tố phức tạp và dự đoán hậu quả. Ở độ tuổi này, các em có thể tiếp thu các khái niệm tài chính nâng cao như lãi kép, rủi ro tài chính, quản lý nợ, hay các định nghĩa về tài sản và nợ. Cơ chế hoạt động của não bộ ở giai đoạn này cho phép học sinh thực hành mô phỏng các quyết định tài chính: ví dụ, so sánh giữa việc vay tiền mua điện thoại trả góp với việc tiết kiệm trong 6 tháng rồi mua trả hết. Sự trưởng thành về nhận thức giúp các em hiểu rằng mọi quyết định tài chính đều có đánh đổi (trade-off) và thời gian là biến số quan trọng trong việc đánh giá giá trị của tiền.
Lộ trình giáo dục tài chính theo từng cấp học
Cấp học lớp 1-5: Xây dựng nhận thức cơ bản về tiền và giá trị
Ở bậc tiểu học, mục tiêu của giáo dục tài chính là giúp trẻ nhận biết các mệnh giá tiền, hiểu nguồn gốc của tiền, và hình thành khái niệm cơ bản về nhu cầu và mong muốn. Phụ huynh và giáo viên có thể bắt đầu bằng việc cho trẻ làm quen với các mệnh giá tiền giấy, tiền xu, và hướng dẫn các em đếm, quy đổi. Hoạt động này không chỉ dạy kỹ năng toán học mà còn giúp trẻ hiểu rằng các mệnh giá khác nhau có giá trị khác nhau — 500.000 đồng có thể mua được nhiều thứ hơn so với 10.000 đồng. Sự hiểu biết về giá trị tiền là nền tảng để trẻ phát triển tư duy về chi tiêu thông minh sau này.
Bài học quan trọng ở giai đoạn này là phân biệt giữa nhu cầu (những gì cần thiết để sống và học tập) và mong muốn (những gì muốn có nhưng không thiết yếu). Ví dụ, sách vở, đồng phục, bút thước là nhu cầu; đồ chơi mới, snack, game là mong muốn. Cơ chế học tập ở lứa tuổi này vận hành tốt nhất khi trẻ được thực hành ra quyết định. Khi trẻ có một khoản tiền nhỏ từ tiết kiệm hoặc quà tặng, phụ huynh có thể hướng dẫn các em chia khoản tiền này: phần nào dành cho nhu cầu, phần nào cho mong muốn, và phần nào tiết kiệm. Quá trình ra quyết định này giúp trẻ thực hành tư duy về ưu tiên và đánh giá giá trị.
Cấp học lớp 6-9: Thực hành quản lý thu nhập và chi tiêu
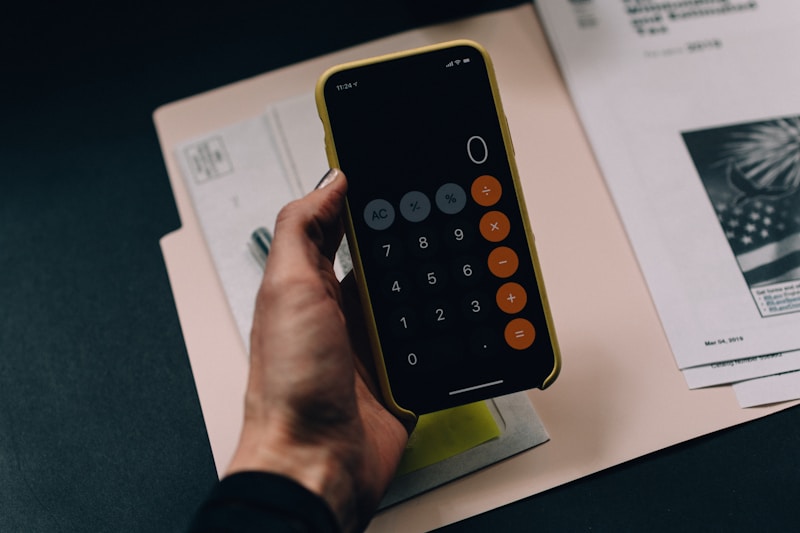
Ở bậc trung học cơ sở, học sinh bắt đầu có nguồn thu nhập hạn chế từ tiền ăn, tiền tiêu vặt, hoặc thưởng từ học tập. Đây là thời điểm phù hợp để giới thiệu và thực hành khái niệm ngân sách cá nhân. Một ngân sách đơn giản ở độ tuổi này có thể bao gồm: thu nhập (từ phụ huynh, thưởng), chi phí cố định (tiền ăn, sách vở), chi phí linh hoạt (snack, giải trí), và tiết kiệm. Việc lập ngân sách giúp học sinh nhận thức rõ dòng tiền cá nhân và học cách phân bổ nguồn lực hạn chế vào các mục đích khác nhau.
Cơ chế hoạt động của ngân sách cá nhân dựa trên nguyên tắc cân bằng giữa thu và chi, cùng việc dự trù cho các mục tiêu dài hạn. Khi học sinh thực hành theo dõi chi tiêu hàng tuần, các em sẽ phát hiện các mẫu hình tiêu dùng của mình: ví dụ, có thể chi quá nhiều vào đồ uống ngọt hay game. Sự nhận thức này là bước đầu tiên để điều chỉnh hành vi. Đội ngũ biên tập Kho Tàng Kiến Thức VN quan sát thấy rằng học sinh được thực hành quản lý ngân sách từ lớp 6-9 thường có khả năng kiểm soát chi tiêu tốt hơn khi bước vào đại học — giai đoạn khi các em phải tự quản lý tài chính mà không có sự giám sát trực tiếp của phụ huynh.
Cấp học lớp 10-12: Phát triển tư duy đầu tư và quản lý rủi ro
Giai đoạn trung học phổ thông là thời điểm phù hợp để giới thiệu các khái niệm tài chính nâng cao như lãi kép, đầu tư, quản lý nợ, và rủi ro tài chính. Học sinh ở độ tuổi này có khả năng hiểu các bài toán tài chính phức tạp và đánh giá các đánh đổi trong quyết định. Ví dụ, bài toán về lãi kép: nếu tiết kiệm 500.000 đồng mỗi tháng với lãi suất 6%/năm, sau 5 năm sẽ có bao nhiêu tiền. Bài toán này giúp học sinh hiểu rằng thời gian là yếu tố quan trọng trong việc tích lũy tài sản — càng bắt đầu sớm, hiệu quả càng lớn do lãi kép có thời gian hoạt động.
Giáo dục về rủi ro tài chính cũng quan trọng ở giai đoạn này. Học sinh cần hiểu rằng mọi quyết định tài chính đều có rủi ro: vay tiền mua sắm có rủi ro không trả được nợ, đầu tư vào một công việc có thể không sinh lời như kỳ vọng. Cơ chế nhận thức về rủi ro vận hành qua việc đánh giá xác suất và hậu quả. Khi học sinh thực hành phân tích các tình huống: "nếu vay tiền mua điện thoại trả góp 12 tháng, nhưng sau 3 tháng bị hỏng, mình sẽ xử lý thế nào", tư duy về đánh giá rủi ro và lập kế hoạch dự phòng được phát triển. Đây là kỹ năng quan trọng không chỉ trong tài chính mà còn trong nhiều quyết định cuộc sống khác.
Phương pháp và công cụ dạy quản lý tiền hiệu quả
Giáo dục tài chính hiệu quả đòi hỏi sự kết hợp giữa phương pháp dạy học phù hợp và công cụ hỗ trợ phù hợp với từng độ tuổi. Ở bậc tiểu học, phương pháp học qua trò chơi và hoạt động thực tế mang lại hiệu quả cao. Ví dụ, trò chơi "cửa hàng nhỏ" — trẻ đóng vai người bán và người mua, sử dụng tiền giả để trao đổi hàng hóa. Hoạt động này giúp trẻ thực hành các kỹ năng đếm tiền, tính toán, và đàm phán một cách tự nhiên. Trò chơi "piggy bank challenge" — đặt mục tiêu tiết kiệm để mua một món đồ cụ thể trong 1 tháng — cũng giúp trẻ thực hành sự kiên nhẫn và lập kế hoạch.
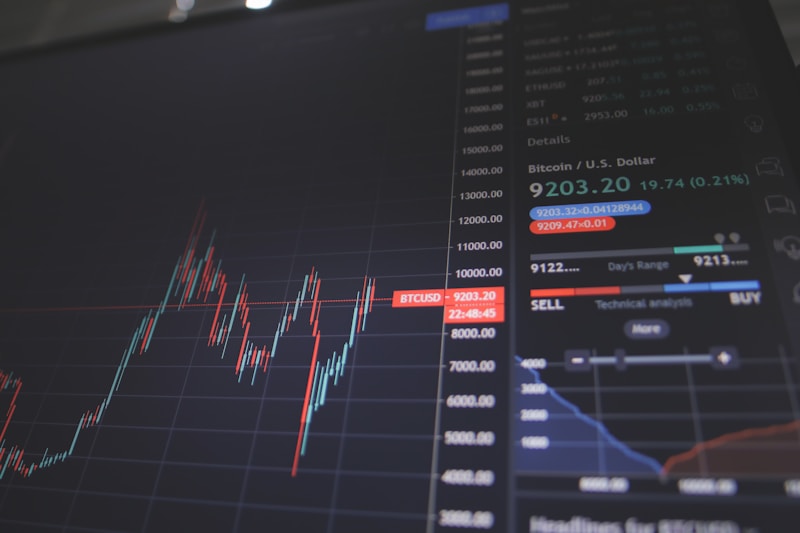
Ở độ tuổi trung học cơ sở và phổ thông, các công cụ số và ứng dụng quản lý tài chính có thể được giới thiệu. Ứng dụng theo dõi chi tiêu giúp học sinh ghi lại các khoản thu chi hàng ngày và tạo báo cáo trực quan về mô hình tiêu dùng. Cơ chế hoạt động của các ứng dụng này dựa trên nguyên tắc ghi chép thường xuyên (logging) và trực quan hóa dữ liệu (visualization). Khi học sinh thấy biểu đồ tròn thể hiện 30% chi tiêu hàng tháng dành cho đồ uống, các em có động lực điều chỉnh hành vi. Sự nhận diện rõ ràng về dòng tiền cá nhân là bước quan trọng để xây dựng thói quen tài chính lành mạnh.
Phương pháp học qua dự án (project-based learning) cũng hiệu quả cho giáo dục tài chính ở độ tuổi lớn hơn. Ví dụ, dự án "lập kế hoạch tài chính cho chuyến đi thực tế" — học sinh phải tính toán chi phí di chuyển, ăn uống, lưu trú, và tìm cách huy động nguồn lực (tiết kiệm, làm thêm, xin hỗ trợ). Quá trình thực hiện dự án giúp học sinh thực hành các kỹ năng lập kế hoạch, đàm phán, và quản lý nguồn lực. Cơ chế học qua dự án vận hành theo nguyên tắc học qua thực hành (learning by doing) — kiến thức được củng cố khi học sinh áp dụng vào tình huống thực tế và nhận được phản hồi từ kết quả của hành động.
Vai trò của gia đình và nhà trường trong giáo dục tài chính
Giáo dục tài chính hiệu quả đòi hỏi sự phối hợp giữa gia đình và nhà trường. Mỗi bên có vai trò riêng nhưng bổ sung cho nhau. Gia đình là nơi học sinh thực hành các bài học tài chính trong môi trường thực tế hàng ngày. Khi phụ huynh cho con tham gia vào các quyết định tài chính gia đình ở mức độ phù hợp — ví dụ, so sánh giá cả khi đi siêu thị, lập kế hoạch cho một chuyến đi chơi — trẻ có cơ hội quan sát và học cách người lớn ra quyết định tài chính. Cơ chế học qua quan sát (observational learning) cho thấy trẻ thường bắt chước hành vi của người xung quanh, đặc biệt là phụ huynh. Nếu phụ huynh có thói quen chi tiêu có kế hoạch và tiết kiệm, trẻ có xu hướng hình thành thói quen tương tự.
Nhà trường có vai trò cung cấp kiến thức có hệ thống và môi trường thực hành có cấu trúc. Các bài học về tài chính có thể được tích hợp vào môn Toán, Giáo dục công dân, hoặc hoạt động ngoại khóa. Ví dụ, bài toán về lãi suất trong môn Toán không chỉ giúp học sinh tính toán mà còn hiểu về khái niệm lãi và vay mượn. Hoạt động hội chợ từ thiện trong trường là cơ hội để học sinh thực hành kinh doanh, quản lý vốn, và tính toán lợi nhuận. Cơ chế học tập tại trường vận hành qua việc cung cấp kiến thức nền tảng (foundational knowledge) và tạo môi trường thực hành an toàn (safe practice environment) — học sinh có thể thử nghiệm và sai lầm mà không gặp hậu quả tài chính thực sự.
Sự phối hợp giữa gia đình và nhà trường giúp tạo ra môi trường học tập nhất quán. Khi học sinh được dạy cùng một khái niệm tại trường và được thực hành tại nhà, kiến thức được củng cố mạnh mẽ hơn. Ví dụ, nếu trường dạy về khái niệm ngân sách, phụ huynh có thể hỗ trợ con lập ngân sách cá nhân hàng tháng và theo dõi thực hành. Sự nhất quán giữa hai môi trường học quan trọng giúp học sinh dễ dàng áp dụng kiến thức vào thực tế. Theo quan điểm của Kho Tàng Kiến Thức VN, giáo dục tài chính không nên là một môn học riêng biệt tách rời, mà cần được tích hợp vào các hoạt động học tập và sinh hoạt hàng ngày của học sinh.
Câu hỏi thường gặp
Khi nào nên bắt đầu dạy con về tiền?
Nên bắt đầu từ khi trẻ nhận biết được các mệnh giá tiền, thường ở độ tuổi 5-6 (lớp 1). Giai đoạn này có thể dạy con đếm tiền, nhận biết các mệnh giá, và hiểu rằng tiền dùng để đổi lấy hàng hóa. Những bài học đơn giản này tạo nền tảng cho các khái niệm tài chính phức tạp hơn sau này. Quan trọng là dạy theo cách phù hợp với độ tuổi — không tải quá nhiều kiến thức trừu tượng lên trẻ quá sớm.
Học sinh lớp 1-5 có cần biết về lãi suất không?
Không cần thiết. Ở độ tuổi này, tư duy của trẻ còn mang tính cụ thể và chưa hiểu đầy đủ các khái niệm trừu tượng như lãi suất. Thay vào đó, nên tập trung vào các bài học thực tế như phân biệt nhu cầu và mong muốn, thực hành tiết kiệm, và hiểu giá trị của tiền. Khái niệm lãi suất có thể được giới thiệu dần từ lớp 6-7 khi trẻ đã có nền tảng toán học và tư duy trừu tượng tốt hơn.
Làm thế nào để dạy con về tiền nếu gia đình không có điều kiện tài chính tốt?
Giáo dục tài chính không phụ thuộc vào việc gia đình có nhiều tiền hay không. Ngay cả với nguồn lực hạn chế, phụ huynh vẫn có thể dạy con về việc quản lý tiền thông minh. Ví dụ, cùng con lập kế hoạch chi tiêu cho số tiền tiết kiệm nhỏ, so sánh giá cả khi mua sắm, hoặc tìm cách tối ưu hóa chi phí gia đình. Những bài học này giúp con hiểu rằng quản lý tài chính hiệu quả quan trọng hơn là có nhiều tiền.
Có nên dùng ví điện tử cho học sinh không?
Có thể dùng nhưng cần có sự giám sát và hướng dẫn kỹ. Ví điện tử là công cụ hữu ích để học sinh làm quen với thanh toán không tiền mặt — một xu hướng tất yếu trong tương lai. Tuy nhiên, phụ huynh nên giới hạn số tiền trong ví, thiết lập thông báo giao dịch, và cùng con xem lại lịch sử giao dịch hàng tuần để thảo luận về mô hình chi tiêu. Quan trọng là dạy con hiểu rằng tiền trong ví điện tử cũng là tiền thật, cần được quản lý cẩn thận như tiền mặt.
Làm sao để biết con đã hiểu bài học tài chính?
Hãy quan sát hành vi thực tế của con thay vì chỉ kiểm tra kiến thức lý thuyết. Dấu hiệu tích cực bao gồm: con tự giác tiết kiệm một phần tiền nhận được, hỏi về giá cả trước khi muốn mua món đồ, hoặc tự lập kế hoạch để đạt mục tiêu tài chính nhỏ (ví dụ, tiết kiệm mua sách mới). Cũng có thể tạo tình huống thực tế: cho con một khoản tiền nhỏ và xem cách con phân bổ, từ đó nhận biết mức độ hiểu bài học và định hướng thêm nếu cần.
Khám phá
Cách lập kế hoạch học tập khoa học cho học sinh sinh viên
15+ trò chơi giúp học sinh tiểu học học mà chơi hiệu quả
Cách phối đồ đi học đẹp cho học sinh sinh viên
Kiến thức khoa học giáo dục cơ bản: Nền tảng cho phương pháp học tập hiệu quả
Thảo luận
0 bình luậnBài viết liên quan
Kỹ năng lập kế hoạch: Cách xây dựng mục tiêu và lộ trình
Tìm hiểu cách xây dựng mục tiêu và lộ trình lập kế hoạch rõ ràng, thực tế và dễ thực hiện để học tập, làm việc và phát triển bản thân hiệu quả hơn.
Phương pháp feedback bánh sandwich: Cân bằng khen và góp ý
Tìm hiểu cơ chế hoạt động, lợi ích và cách áp dụng phương pháp feedback bánh sandwich hiệu quả trong quản lý nhân sự năm 2026.
Xternship ZStarter: Thực tập trải nghiệm giúp sinh viên tích lũy kỹ năng
Tìm hiểu Xternship ZStarter là gì, khác gì thực tập truyền thống và vì sao mô hình thực tập trải nghiệm giúp sinh viên tích lũy kỹ năng thực tế trong năm 2026.
Phương pháp feedback bánh sandwich: Cân bằng khen và góp ý
Tìm hiểu cơ chế hoạt động, lợi ích và cách áp dụng phương pháp feedback bánh sandwich hiệu quả trong quản lý nhân sự năm 2026.