Kiến thức tài chính cơ bản cho người mới: Lộ trình từ con số 0
Phan Thị Nhi
19 tháng 2, 2026
Tại sao kiến thức tài chính lại quan trọng?
Nhiều người trẻ ở Việt Nam thường gặp khó khăn khi bắt đầu công việc và có thu nhập độc lập. Một nghiên cứu về hành vi tài chính cho thấy phần lớn sinh viên mới ra trường không biết cách phân bổ thu nhập, dẫn đến tình trạng "chạy theo đồng tiền" — tiêu hết lương trong những ngày đầu của tháng và phải vay mượn khi gặp khó khăn bất ngờ. Đội ngũ biên tập Kho Tàng Kiến Thức VN nhận thấy đây không phải là vấn đề cá nhân của một vài người, mà là lỗ hổng trong giáo dục tài chính từ sớm.
Kiến thức tài chính cơ bản (financial literacy) là khả năng hiểu và sử dụng các kỹ năng tài chính một cách hiệu quả, bao gồm quản lý tài chính cá nhân, ngân sách, đầu tư và hiểu về các sản phẩm tài chính. Khi thiếu nền tảng này, người ta dễ mắc các quyết định sai lầm như vay nợ tiêu dùng lãi suất cao, đầu tư vào các dự án không rõ ràng, hoặc không có kế hoạch cho các mục tiêu dài hạn như mua nhà, nghỉ hưu.
Nguyên lý tâm lý hành vi (behavioral finance) giải thích rằng con người thường có xu hướng đánh giá cao lợi ích tức thời hơn lợi ích dài hạn — một đặc điểm được gọi là "thiên kiến hiện tại" (present bias). Hiểu về cơ chế này giúp chúng ta nhận ra tại sao việc tiết kiệm cho tương lai khó khăn hơn việc chi tiêu cho nhu cầu hiện tại, và từ đó xây dựng các chiến lược để khắc phục như tự động trích tiền tiết kiệm ngay khi nhận lương, thiết lập mục tiêu cụ thể, và sử dụng các công cụ nhắc nhở để duy trì kỷ luật.
Các quốc gia có nền giáo dục tài chính tốt như Mỹ, Úc hay Singapore đã tích hợp giáo dục tài chính vào chương trình học từ cấp phổ thông. Tại Việt Nam, kiến thức này chủ yếu được tự học thông qua kinh nghiệm thực tế, sách vở hoặc thông tin từ internet — phương pháp dễ dẫn đến hiểu lầm và thiếu hệ thống. Việc chủ động học hỏi kiến thức tài chính từ sớm không chỉ giúp quản lý tiền bạc hiệu quả hơn, mà còn phát triển tư duy phản biện về các vấn đề kinh tế trong đời sống hàng ngày.
Các khái niệm tài chính nền tảng cần nắm
Thu nhập (income), chi tiêu (expense), tiết kiệm (savings) và đầu tư (investment) là bốn trụ cột chính trong quản lý tài chính cá nhân. Thu nhập bao gồm không chỉ tiền lương từ công việc chính mà còn các nguồn khác như làm thêm, lãi từ tiết kiệm, hoặc thu nhập từ đầu tư. Chi tiêu được chia thành hai loại: chi tiêu cố định (như tiền thuê nhà, điện nước, nợ trả góp) và chi tiêu linh hoạt (ăn uống, giải trí, mua sắm). Hiểu rõ cấu trúc chi tiêu là bước đầu tiên để xác định những khoản có thể cắt giảm khi cần thiết.
Ngân sách (budgeting) là kế hoạch phân bổ thu nhập cho các mục đích khác nhau trong một khoảng thời gian xác định. Nguyên tắc ngân sách hoạt động dựa trên cơ chế ưu tiên: khi tài nguyên hữu hạn (thu nhập) được phân bổ cho vô số mục tiêu cạnh tranh, cần xác định thứ tự ưu tiên dựa trên độ cấp thiết và tầm quan trọng. Một phương pháp phổ biến là quy tắc 50/30/20 — 50% cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân, và 20% cho tiết kiệm và đầu tư. Tuy nhiên, cơ chế này cần linh hoạt tùy thuộc vào hoàn cảnh từng người. Với sinh viên hoặc người mới đi làm có thu nhập thấp, chi phí nhà ở tại các thành phố lớn có thể chiếm tỷ trọng lớn hơn 50%, đòi hỏi sự điều chỉnh hợp lý.
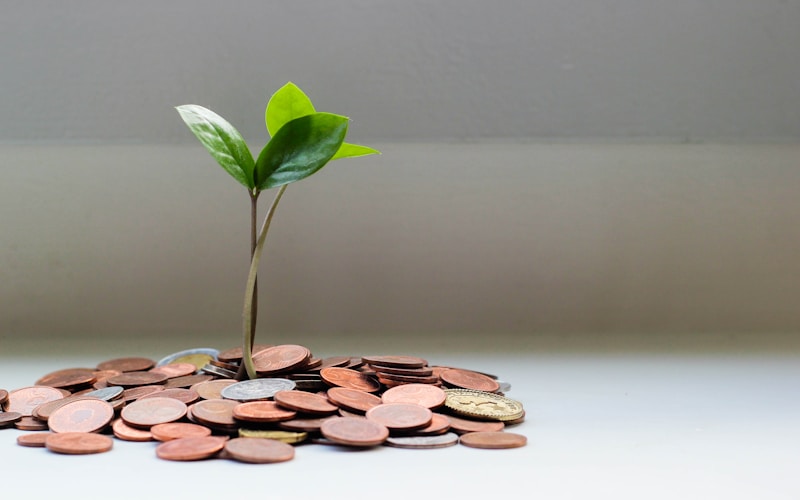
Lãi suất kép (compound interest) là một trong những khái niệm quan trọng nhất cần hiểu. Cơ chế hoạt động: lãi earned không chỉ được tính trên vốn gốc mà còn trên lãi đã tích lũy từ các kỳ trước. Điều này tạo ra hiệu ứng "tăng trưởng theo cấp số nhân" theo thời gian. Ví dụ, với lãi suất 10% mỗi năm, 100 triệu đồng sau 10 năm sẽ không chỉ là 200 triệu (như lãi đơn) mà khoảng 259 triệu đồng. Cơ chế này có hai mặt tích cực và tiêu cực: khi bạn đầu tư hoặc tiết kiệm, nó giúp tài sản tăng nhanh hơn; nhưng khi vay nợ, lãi suất kép sẽ khiến khoản nợ phình to nhanh chóng nếu không được quản lý kỹ.
Rủi ro (risk) và lợi nhuận (return) luôn đi đôi trong đầu tư. Cơ chế cơ bản: tiềm năng lợi nhuận cao thường đi kèm rủi ro cao hơn. Đây là nguyên tắc trade-off cơ bản trong tài chính — không có "miễn phí bữa trưa", không có lợi nhuận cao mà không rủi ro. Các sản phẩm tài chính an toàn như gửi tiết kiệm ngân hàng thường có lãi suất thấp (khoảng 5-7%/năm tại Việt Nam), trong khi đầu tư vào cổ phiếu có thể mang lại lợi nhuận cao hơn nhiều nhưng cũng có nguy cơ mất vốn. Đội ngũ biên tập Kho Tàng Kiến Thức VN nhận thấy nhiều người mới nhầm lẫn giữa "an toàn" và "không rủi ro" — thực tế, ngay cả gửi tiết kiệm cũng có rủi ro lạm phát (inflation risk) khi lãi suất thực tế (lãi suất danh nghĩa trừ đi tỷ lệ lạm phát) có thể âm.
Quy trình quản lý tài chính cá nhân hiệu quả
Bước đầu tiên trong quản lý tài chính là theo dõi dòng tiền (cash flow tracking). Nguyên lý hoạt động: những gì không được đo lường sẽ không được quản lý hiệu quả. Khi bạn ghi chép mọi khoản thu chi, có thể xác định chính xác "điểm rò rỉ" tiền bạc — những khoản chi nhỏ nhưng lặp lại hàng ngày (như cà phê sáng, giao hàng đồ ăn) có thể cộng hưởng thành số tiền lớn cuối tháng. Các công cụ theo dõi có thể là sổ tay, file Excel, hoặc ứng dụng quản lý tài chính. Cơ chế phân tích từ dữ liệu theo dõi giúp so sánh thực tế với ngân sách đã lên kế hoạch, từ đó điều chỉnh hành vi chi tiêu.
Xây dựng quỹ khẩn cấp (emergency fund) là bước tiếp theo sau khi kiểm soát được chi tiêu. Cơ chế hoạt động: quỹ khẩn cấp là tấm đệm tài chính bảo vệ bạn khỏi các sự kiện không lường trước như mất việc, ốm đau, hoặc hư hỏng tài sản lớn. Theo nguyên tắc an toàn tài chính, quỹ này nên đủ chi tiêu cho 3-6 tháng chi phí sinh hoạt thiết yếu. Khi có quỹ khẩn cấp, bạn sẽ không cần phải vay nợ lãi suất cao hoặc bán tháo tài sản khi gặp khó khăn bất ngờ. Quỹ này nên được giữ ở hình thanh khoản cao (như tài khoản thanh toán, tiền mặt) để có thể rút ra ngay lập tức khi cần, dù điều này đồng nghĩa với việc không sinh lời hoặc sinh lời rất thấp.
Sau khi có quỹ khẩn cấp, bước tiếp theo là bắt đầu đầu tư. Cơ chế đầu tư hiệu quả không phải là tìm kiếm "kèo hời" hay dự đoán thị trường, mà là xây dựng chiến lược đầu tư phù hợp với mục tiêu, kỳ vọng lợi nhuận và khả năng chịu rủi ro. Đa dạng hóa (diversification) là một nguyên tắc cốt lõi — thay vì dồn toàn bộ tiền vào một kênh đầu tư, hãy phân bổ vào nhiều loại tài sản khác nhau để giảm rủi ro tổng thể. Nguyên lý hoạt động: khi một kênh đầu tư giảm giá, các kênh khác có thể tăng hoặc giữ nguyên giá trị, giúp danh mục đầu tư không bị ảnh hưởng quá lớn. Với người mới, các quỹ đầu tư chỉ số (index funds) hoặc quỹ cân bằng (balanced funds) có thể là lựa chọn phù hợp vì đã được phân bổ đa dạng sẵn.
Sai lầm phổ biến người mới cần tránh
Một trong những sai lầm thường gặp nhất là đầu tư theo trào lưu (herd mentality) mà không có kiến thức nền tảng. Cơ chế tâm lý đám đông: khi thấy nhiều người thảo luận về một kênh đầu tư "hot" (như crypto, cổ phiếu rác, hay dự án đất nền), người mới dễ bị ảnh hưởng bởi FOMO (fear of missing out) và đổ tiền vào mà không hiểu bản chất đầu tư. Nguyên lý tài chính cơ bản bị bỏ qua: không có kênh đầu tư nào đảm bảo lợi nhuận cao trong thời gian ngắn. Những lời hứa hẹn "lãi suất 30%/tháng" hoặc "đảm bảo không mất vốn" thường là dấu hiệu lừa đảo (Ponzi scheme) hoặc đa cấp tài chính.
Sai lầm thứ hai là vay nợ tiêu dùng không cần thiết. Cơ chế hoạt động của nợ vay: khi bạn vay tiền với lãi suất, bạn đang "mua" thời gian sử dụng tài sản trước khi đủ tiền trả — nhưng cái giá phải trả là tổng số tiền hoàn trả vượt xa giá trị thực tế của tài sản. Ví dụ, mua điện thoại trả góp 0% lãi suất có vẻ hấp dẫn, nhưng nếu xem xét các loại phí khác hoặc cơ hội chi phí (opportunity cost) của số tiền đó nếu được đầu tư, thực tế bạn vẫn đang tốn kém hơn. Đặc biệt nguy hiểm là các hình thức vay tín chấp qua app với lãi suất có thể lên tới hàng trăm % mỗi năm khi quy đổi. Nguyên lý quản lý nợ: chỉ vay khi khoản vay tạo ra giá trị lớn hơn lãi suất phải trả (như vay mua nhà để ở, vay học tập nâng cao kỹ năng).
Sai lầm thứ ba là không có kế hoạch bảo hiểm. Cơ chế bảo hiểm hoạt động dựa trên nguyên lý chuyển giao rủi ro: bạn trả một khoản phí nhỏ (phí bảo hiểm) để bảo vệ mình khỏi rủi ro tài chính lớn có thể xảy ra (bệnh hiểm nghèo, tai nạn, thương tật). Khi có bảo hiểm, các sự kiện không lường trước không sẽ không tiêu tan toàn bộ tài sản tích lũy. Nhiều người mới bỏ qua bảo hiểm vì cảm thấy "không cần thiết khi còn trẻ", nhưng thực tế bảo hiểm sức khỏe và nhân thọ càng mua sớm càng rẻ và dễ được chấp nhận. Cơ chế tính phí bảo hiểm dựa trên xác suất rủi ro và độ tuổi — tuổi càng cao, rủi ro bệnh tật càng lớn, phí bảo hiểm càng đắt.
Lộ trình học tập tài chính từ con số 0
Để bắt đầu học kiến thức tài chính một cách hệ thống, người mới nên chia thành các giai đoạn rõ ràng. Giai đoạn đầu (cấp độ 0-1) tập trung vào tự nhận thức tài chính — ghi chép thu chi trong 1-2 tháng để hiểu rõ thói quen chi tiêu của mình, học các thuật ngữ cơ bản như lãi suất, lạm phát, rủi ro, lợi nhuận. Giai đoạn tiếp theo (cấp độ 2-3) là xây dựng thói quen tốt — tự động tiết kiệm, xây dựng quỹ khẩn cấp, bắt đầu đầu tư nhỏ với các kênh an toàn. Giai đoạn nâng cao (cấp độ 4-5) là tối ưu hóa chiến lược đầu tư, đa dạng hóa danh mục, và học về kế hoạch tài chính dài hạn.
Tài liệu học tập uy tín là yếu tố quan trọng. Trong thời đại thông tin bùng nổ, không phải mọi nguồn kiến thức về tài chính đều đáng tin cậy. Nguyên lý đánh giá nguồn tin: các nguồn từ cơ quan quản lý tài chính (như Ủy ban Chứng khoán, Ngân hàng Nhà nước), các trường đại học uy tín, hoặc các tác giả có bằng cấp và kinh nghiệm thực tế trong ngành tài chính sẽ đáng tin cậy hơn các kênh mạng xã hội hay "guru" đầu tư không rõ danh tính. Kho Tàng Kiến Thức VN nhận thấy nhiều người mới bị lạc hướng bởi các thông tin sai lệch trên mạng xã hội, dẫn đến quyết định sai lầm. Thay vì cố gắng tìm kiếm "bí mật đầu tư" hay "cách làm giàu nhanh", hãy tập trung vào những nguyên tắc cơ bản đã được chứng minh qua thời gian.
Thực hành là chìa khóa để biến kiến thức thành kỹ năng. Tài chính không chỉ là lý thuyết, mà là kỷ luật và hành động. Bắt đầu bằng những bước nhỏ: tự động trích 5-10% thu nhập vào tài khoản tiết kiệm ngay khi nhận lương, theo dõi chi tiêu hàng tuần, đọc báo cáo tài chính của một công ty bạn quan tâm. Cơ chế học tập kinh nghiệm (experiential learning): qua quá trình thực hành và mắc sai lầm, bạn sẽ hiểu sâu hơn về rủi ro, kỷ luật và cách thị trường vận hành hơn bất kỳ cuốn sách nào dạy được. Quan trọng là bắt đầu sớm, dù số tiền nhỏ, vì thời gian là yếu tố quan trọng nhất trong tăng trưởng tài chính nhờ lãi suất kép.
Câu hỏi thường gặp
Khi nào nên bắt đầu học kiến thức tài chính?
Không bao giờ là quá sớm hoặc quá muộn để học về tài chính. Tuy nhiên, thời điểm lý tưởng là ngay khi bắt đầu có thu nhập độc lập — thường là khi sinh viên năm cuối hoặc mới ra trường. Khi đó, bạn có thể xây dựng thói quen tốt từ sớm và tận dụng lợi thế của thời gian nhờ lãi suất kép. Ngay cả khi không có thu nhập, học các khái niệm cơ bản cũng giúp bạn tránh sai lầm khi bắt đầu kiếm tiền.
Tự học tài chính hay cần theo khóa học?
Cả hai phương pháp đều có ưu điểm. Tự học (qua sách, bài viết uy tín, podcast) phù hợp với người có kỷ luật tốt và muốn tiết kiệm chi phí. Khóa học có structured program và mentor hỗ trợ, phù hợp với người cần hướng dẫn cụ thể hoặc muốn học nhanh hơn. Đối với người mới hoàn toàn, một khóa học cơ bản có thể giúp xây dựng khung kiến thức hệ thống, sau đó có thể tự học chuyên sâu hơn.
Bắt đầu đầu tư với bao nhiêu tiền là đủ?
Không có con số cố định — quan trọng là bắt đầu với số tiền bạn có thể chấp nhận mất nếu đầu tư thất bại. Với sinh viên hoặc người mới đi làm, có thể bắt đầu từ 1-2 triệu đồng mỗi tháng để làm quen. Nguyên lý quan trọng: tính nhất quán (consistency) quan trọng hơn số tiền lớn. Đầu tư đều đặn một số tiền nhỏ trong thời gian dài thường hiệu quả hơn đầu tư số tiền lớn một lần rồi dừng lại.
Tại sao nhiều người có thu nhập cao nhưng vẫn gặp khó khăn tài chính?
Thu nhập cao không đảm bảo tự do tài chính nếu không có kiến thức và kỷ luật quản lý tiền. Hiện tượng này được gọi là "lối sống phù phiếm" (lifestyle inflation) — khi thu nhập tăng, chi tiêu cũng tăng tương ứng, thậm chí nhanh hơn. Những người này thường không có kế hoạch ngân sách, không tiết kiệm, và đầu tư theo cảm xúc mà không có chiến lược. Kiến thức tài chính giúp tránh bẫy này bằng cách tập trung vào việc tăng tài sản ròng (net worth) hơn là chỉ gia tăng thu nhập.
Cách chọn kênh đầu tư phù hợp cho người mới?
Người mới nên ưu tiên các kênh an toàn và đơn giản trước như gửi tiết kiệm ngân hàng, trái phiếu chính phủ, hoặc các quỹ đầu tư chỉ số (index funds). Nguyên tắc chọn kênh đầu tư: phù hợp với mục tiêu (ngắn hạn hay dài hạn), khả năng chịu rủi ro, và mức độ hiểu biết về kênh đó. Tránh đầu tư vào các kênh phức tạp hoặc rủi ro cao như crypto, cổ phiếu rác (penny stocks) cho đến khi có kiến thức và kinh nghiệm đủ sâu.
Khám phá
Tài chính cá nhân cho người mới: kiến thức nền tảng cần biết
Lý thuyết tài chính cá nhân: kiến thức cơ bản và lập kế hoạch
299+ công thức nấu ăn cơ bản cho người mới bắt đầu
Thảo luận
0 bình luậnBài viết liên quan
Giáo dục quốc phòng - an ninh: Bài học bổ ích cho sinh viên
Giáo dục quốc phòng - an ninh cho sinh viên: lý thuyết cốt lõi, kỹ năng thực hành và bài học về trách nhiệm công dân trong năm 2026.
Giảm áp lực học phí: Gợi ý chọn lộ trình học 2026
Gợi ý chọn lộ trình học 2026 để giảm áp lực học phí, cân bằng chi phí, học thực tế và chọn hướng đi phù hợp với mục tiêu dài hạn.
Tổng quan kiến thức thực tiễn ngành công nghiệp ô tô hiện nay
Khám phá kiến thức thực tiễn, xu hướng công nghệ phần mềm, trí tuệ nhân tạo và tiêu chuẩn sản xuất khắt khe trong ngành công nghiệp ô tô năm 2026.
Giảm áp lực học phí: Gợi ý chọn lộ trình học 2026
Gợi ý chọn lộ trình học 2026 để giảm áp lực học phí, cân bằng chi phí, học thực tế và chọn hướng đi phù hợp với mục tiêu dài hạn.